「経営状況分析の結果でY点が出ました。この点数は、良いほうなのでしょうか」
熊本で経審(経営事項審査)を受けている建設会社から、こうしたご質問をいただきます。
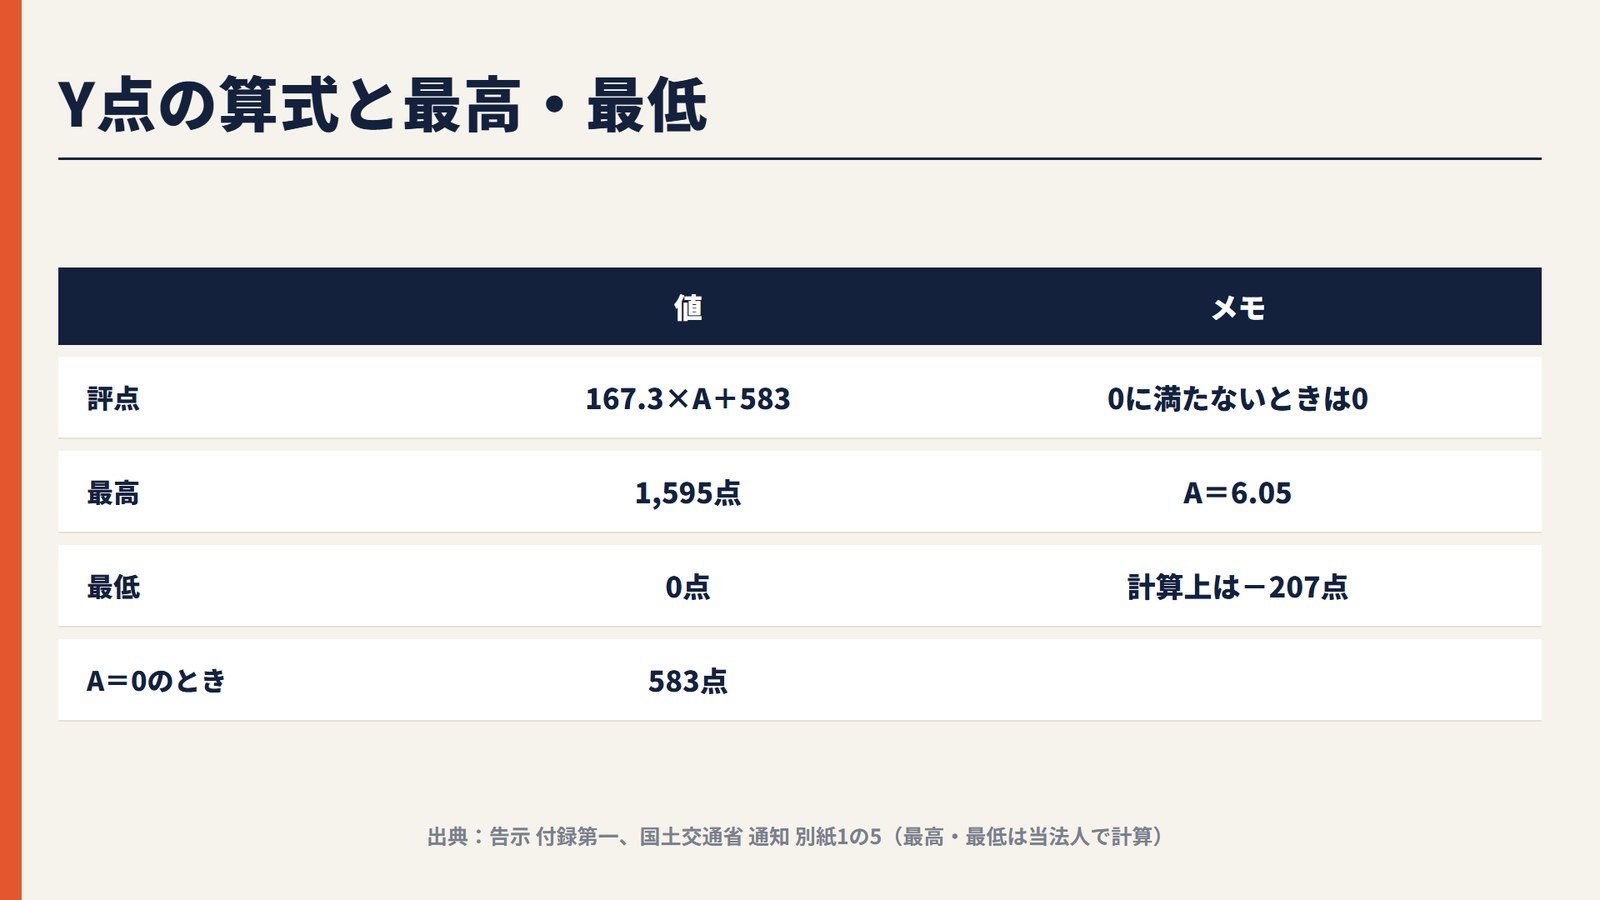
結論から書きます。Y点は「167.3×経営状況点数(A)+583」で計算し、算式の上では最高1,595点、最低0点です。 経営状況点数がちょうど0のときは583点です。何点なら「良い」という基準は、告示にも通知にもありません。点数を見るときは、8つの指標のどれが、どれだけ点数を動かせるかを知っておくと、次の決算で何に手を付けるかが決めやすくなります。
この記事では、Y点の算式と8つの指標の上限・下限、指標ごとに動かせる点数の幅、当期純利益より経常利益までが効く理由を、告示と国土交通省の通知にそって説明します。
この記事のポイント
- Y点=167.3×A+583(0に満たないときは0)。算式の上では最高1,595点・最低0点で、A=0のとき583点です
- 総合評定値(P点)では、Y点の重みは20%です(P=0.25×X1+0.15×X2+0.20×Y+0.25×Z+0.15×W)
- 8つの指標には、それぞれ上限と下限があります。上限・下限の間で動かせる点数がいちばん大きいのは純支払利息比率(約420点分)、いちばん小さいのは売上高経常利益率(約63点分)です
- Y点の算式に当期純利益は直接出てきません。 損益計算書から使うのは、売上総利益・経常利益と、経常利益を出発点にした営業キャッシュ・フローです
- ただし、特別損失で当期純利益が減れば、自己資本と利益剰余金が減り、自己資本比率などを通じてY点に響きます
Y点の算式
経審の項目と基準は、国土交通省の告示「建設業法第二十七条の二十三第三項の経営事項審査の項目及び基準を定める件」で決まっています。経営状況点数(A)の算式は次のとおりです。
経営状況点数(A)= -0.4650×X1-0.0508×X2+0.0264×X3+0.0277×X4+0.0011×X5+0.0089×X6+0.0818×X7+0.0172×X8+0.1906(告示 付録第一)
国土交通省の通知「経営事項審査の事務取扱いについて」は、Aを小数点以下2位未満で四捨五入し、次の算式で経営状況の評点を出すとしています。
経営状況の評点=167.3×A+583(通知 別紙1の5)
評点は小数点以下を四捨五入し、0に満たないときは0とみなします。
最高1,595点・最低0点になる理由
8つの指標をすべて「点数が最も高くなる側」の限度にして計算すると、A=6.05、評点は1,595点になります。すべて「最も低くなる側」の限度にするとA=-4.72で、評点は-207点になりますが、0に満たないので0点です。当法人で、告示の係数と通知の上限・下限から計算した値です。
経営状況点数がちょうど0のときは583点です。
8つの指標と、上限・下限
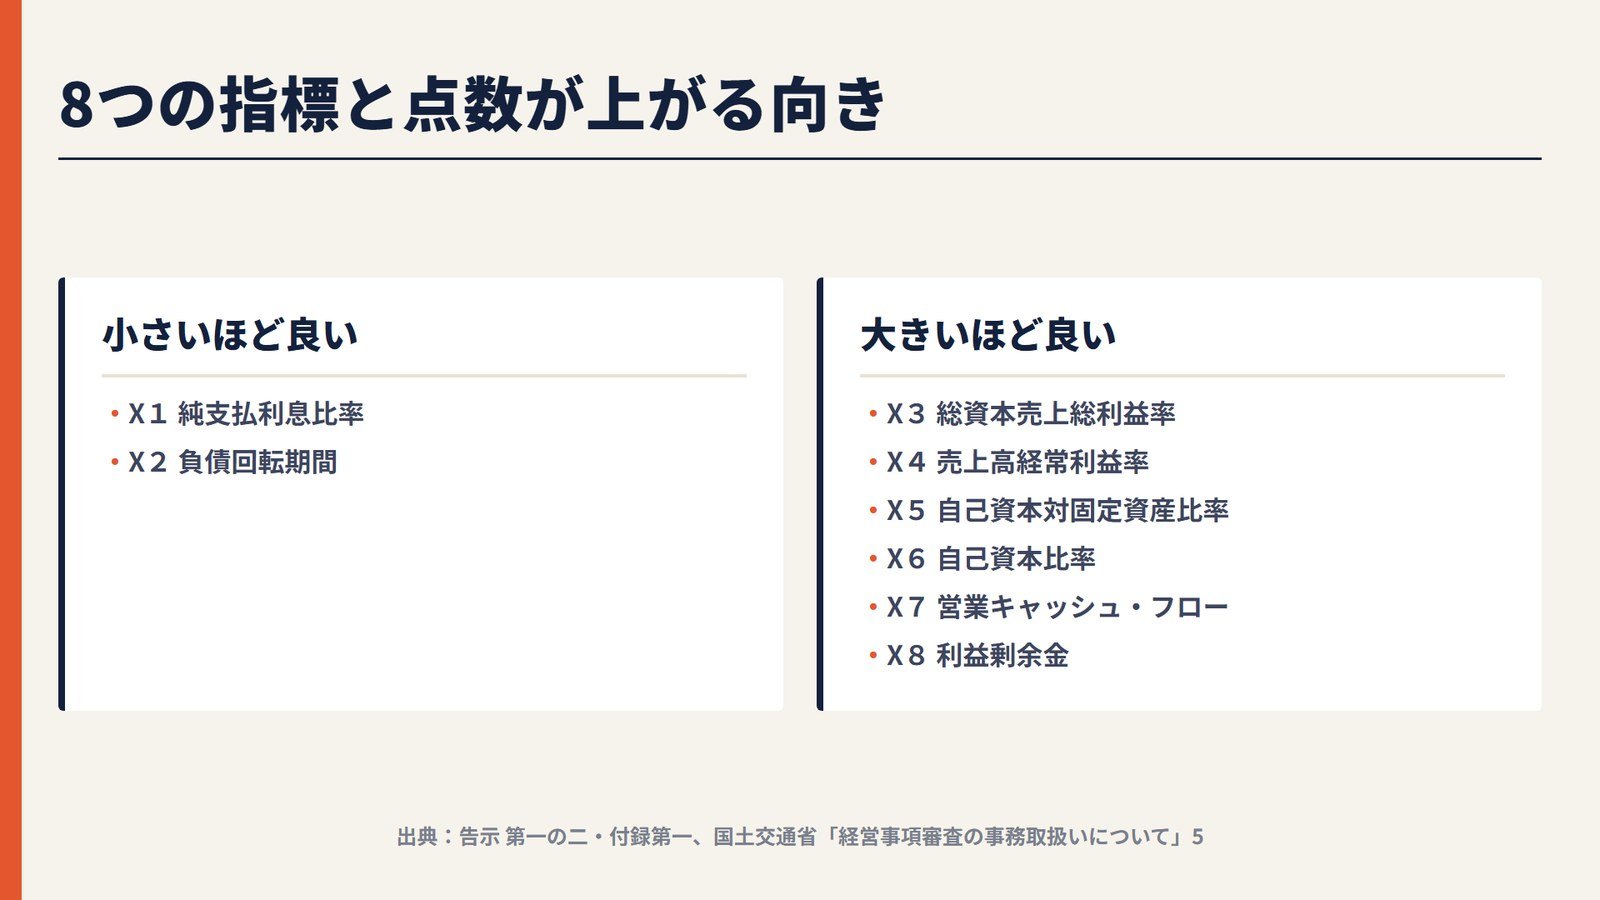
指標の定義は告示、上限と下限は国土交通省の通知に書かれています。上限・下限を超えた数値は、その限度の値とみなして計算します。
| 指標 | 計算のしかた | 上限・下限 | 点数が上がる向き |
|---|---|---|---|
| X1 純支払利息比率 | (支払利息-受取利息配当金)÷売上高×100 | 5.1%〜-0.3% | 小さいほど |
| X2 負債回転期間 | (流動負債+固定負債)÷(売上高÷12) | 18.0〜0.9 | 小さいほど |
| X3 総資本売上総利益率 | 売上総利益÷総資本(当期・前期の平均)×100 | 63.6%〜6.5% | 大きいほど |
| X4 売上高経常利益率 | 経常利益÷売上高×100 | 5.1%〜-8.5% | 大きいほど |
| X5 自己資本対固定資産比率 | 自己資本÷固定資産×100 | 350.0%〜-76.5% | 大きいほど |
| X6 自己資本比率 | 自己資本÷総資本×100 | 68.5%〜-68.6% | 大きいほど |
| X7 営業キャッシュ・フロー | 経常利益+減価償却実施額-法人税等±引当金・売掛債権・仕入債務・棚卸資産・受入金の増減、を1億で割った額(当期・前期の平均) | 15.0〜-10.0 | 大きいほど |
| X8 利益剰余金 | 利益剰余金÷1億 | 100.0〜-3.0 | 大きいほど |
X3の総資本は、当期と前期の平均が3,000万円に満たないときは3,000万円とみなします。売上高は、完成工事高と兼業事業売上高の合計です。
どの指標が、どれだけ点数を動かせるか
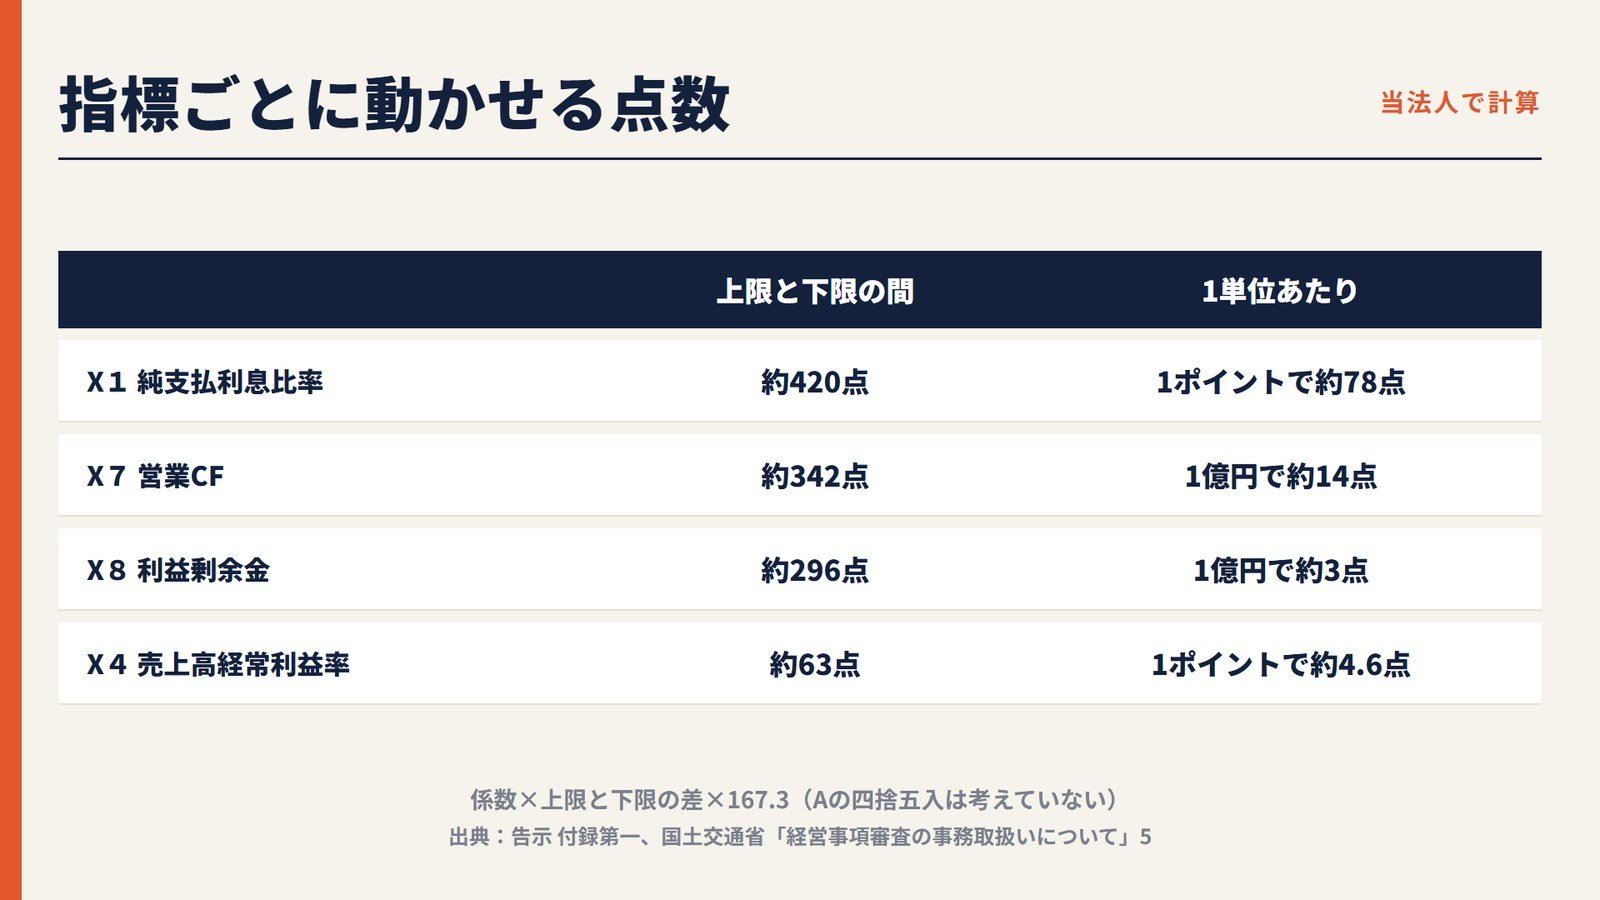
係数の大きさだけでは、指標ごとの効き方は比べられません(単位も上限・下限の幅も違うため)。そこで、各指標を下限から上限まで動かしたときに評点が何点動くかを、当法人で計算しました(係数×上限と下限の差×167.3。Aの四捨五入は考えていません)。
| 指標 | 上限と下限の間で動く評点 | 1単位あたり |
|---|---|---|
| X1 純支払利息比率 | 約420点 | 1ポイント(1%)で約78点 |
| X7 営業キャッシュ・フロー | 約342点 | 1億円で約14点 |
| X8 利益剰余金 | 約296点 | 1億円で約3点 |
| X3 総資本売上総利益率 | 約252点 | 1ポイントで約4.4点 |
| X6 自己資本比率 | 約204点 | 1ポイントで約1.5点 |
| X2 負債回転期間 | 約145点 | 1か月で約8.5点 |
| X5 自己資本対固定資産比率 | 約79点 | 1ポイントで約0.18点 |
| X4 売上高経常利益率 | 約63点 | 1ポイントで約4.6点 |
X7とX8は幅が大きく見えますが、上限は営業キャッシュ・フロー15億円、利益剰余金100億円で、中小の建設会社が上限まで届くことはまずありません。1単位(1億円)あたりで見ると、動き方はゆっくりです。
反対に、X1の純支払利息比率は、売上高に対する1%の違いで約78点動きます。借入金の利息と、受取利息の拾い方が点数を左右しやすいのはこのためです。くわしくはY点を上げるにはで説明しています。
当期純利益より、経常利益までが効く理由
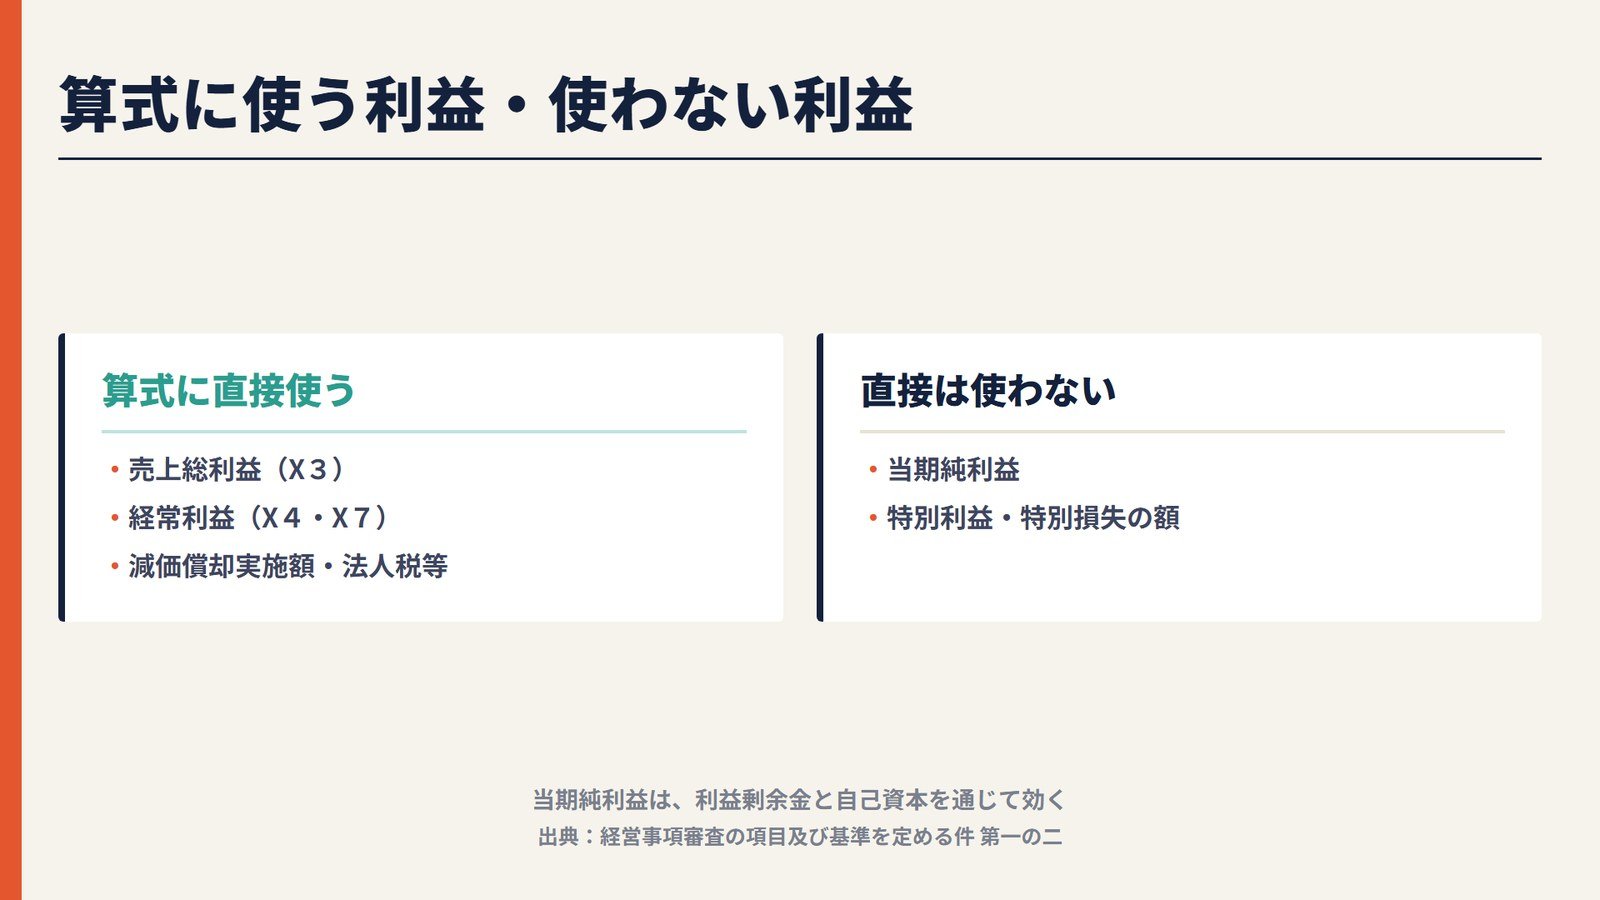
8つの指標の定義を見ると、損益計算書などから使うのは売上高・売上総利益・経常利益・支払利息・受取利息配当金・減価償却実施額と、法人税、住民税及び事業税です。当期純利益は、どの算式にも直接は出てきません。 特別利益・特別損失の額そのものは、Y点の算式には使われません。
経常利益は、売上高経常利益率(X4)にそのまま使われ、営業キャッシュ・フロー(X7)の出発点にもなります(経常利益に減価償却実施額を足して計算します)。売上総利益は総資本売上総利益率(X3)に使われます。決算で赤字になったときも、経常利益までが黒字か、特別損失で赤字になったのかで、Y点への響き方は違います。
ただし、当期純利益は貸借対照表を通じて効きます
当期純利益は、利益剰余金と自己資本(純資産)を増減させます。利益剰余金はX8、自己資本はX5とX6に使われるので、特別損失で当期純利益が大きく減れば、これらの指標を通じてY点も下がります。「当期純利益は点数に関係ない」とまでは言えません。
Y点は、P点のうち20%です
公共工事の入札で使われる総合評定値(P点)は、熊本県の経営事項審査申請の手引き(令和8年7月版)で「P=0.25×X1+0.15×X2+0.20×Y+0.25×Z+0.15×W」と示されています。
Y点が100点上がると、P点は20点上がります。Y点は決算の数字で決まるので、決算日を迎えてから動かせる部分は多くありません。決算の前に、借入金の残高・利息、財務諸表の科目の振り分けを見直しておくことが大切です。
よくある質問
583点を下回ると、何か問題がありますか
告示にも通知にも、583点を下回ったときの扱いは定められていません。経営状況点数がちょうど0のときは583点です。入札の格付でY点がどう使われるかは、発注者ごとの基準によります。
経営規模(X2)の自己資本額は、何年の平均で出しますか
経営規模(X2)の自己資本額は、基準決算の額か、基準決算と前期決算の平均(2年平均)のどちらかを選べます(告示 第一の一の2。熊本県の手引きでも「基準日現在」か「2年平均」の選択)。3年平均はありません。3年平均を選べるのは、完成工事高(X1)と元請完成工事高(Z)の「2年平均か3年平均」のほうです。
経営状況分析は、どこに申請しますか
国土交通大臣の登録を受けた登録経営状況分析機関に申請します。熊本県知事の許可を受けている会社は、経審(経営規模等評価)を熊本県知事に申請します。経営状況(Y)の部分は分析機関が分析し、その結果通知書を経審の申請に付けます。
出典・参考
- 建設業法第二十七条の二十三第三項の経営事項審査の項目及び基準を定める件(令和8年国交省告示第262号による改正まで)(日本建設業連合会の掲載)…第一の一の2、第一の二、付録第一
- 経営事項審査の主な改正内容(令和8年2月6日公布)※令和8年7月1日施行(国土交通省)…「経営事項審査の事務取扱いについて」5 経営状況、別紙1の5
- 経営事項審査及び総合評定値の請求について(国土交通省)
- 令和8年度(2026年度)経営事項審査の実施について(熊本県)…経営事項審査申請の手引き(令和8年7月版)
まとめ
- Y点=167.3×A+583で、算式の上では最高1,595点・最低0点です。A=0のときが583点です
- 何点なら良いという基準は告示・通知にありません。8つの指標のどれが動かせるかで見ます
- 上限と下限の間で動く点数がいちばん大きいのは純支払利息比率(約420点分)、いちばん小さいのは売上高経常利益率(約63点分)です
- 当期純利益は算式に直接は出てきません。効くのは経常利益までですが、当期純利益は利益剰余金と自己資本を通じて響きます
- Y点はP点の20%です。決算の前に、借入金と財務諸表の科目を見直しておきます
熊本県内どこからでもお受けしています。書類のやりとりは郵送とLINEでできます。受付は平日10:00〜17:00です。
関係する手続きは、経営事項審査(経審)のページで、要件・必要書類・費用・流れをまとめています。
コメント