「経審の点数を上げたい。決算書のどこを見直せば、Y点に効きますか」
熊本で公共工事を受けている建設会社から、こうしたご質問をいただきます。経営事項審査(経審)のY点は、登録経営状況分析機関が決算の数字から計算する「経営状況」の点数です。
結論から書きます。Y点の8つの指標のうち、借入金と利息がいちばん素直に効くのは「純支払利息比率」と「負債回転期間」です。 純支払利息比率は、支払利息から受取利息配当金を引いた額を売上高で割ったもので、−0.3%(受取利息配当金のほうが、売上高の0.3%以上多い状態)が最も良い値です。負債回転期間は、負債の合計が月の売上高の何か月分かを見るもので、0.9か月以下が最も良い値です。
この記事では、この2つの指標の計算のしかたと、財務諸表を作るときに取りこぼしやすい点、令和7年7月1日から負債から外せるようになった「資本性借入金」の扱いを、告示と国土交通省の通知にそって説明します。
この記事のポイント
- Y点は、純支払利息比率・負債回転期間など8つの指標から計算します。借入金は、利息を通じて純支払利息比率に、残高を通じて負債回転期間などに効きます
- 純支払利息比率は小さいほど良く、−0.3%で頭打ちです。0.3%に「収まれば」最も良いのではなく、受取利息配当金が支払利息を上回る必要があります
- 役員や関係会社への貸付金の利息が、決算書で雑収入に入っていることがあります。建設業の財務諸表の受取利息配当金に入れられないかを確かめます
- 負債回転期間は「負債の合計÷月の売上高」で、小さいほど良く、0.9か月以下で頭打ちです
- 審査基準日が令和7年3月31日以降で、令和7年7月1日以降に経営状況分析を申請するなら、資本性借入金(要件あり)を負債から外し、自己資本に足せます
Y点は8つの指標から計算します
経審の審査項目と基準は、国土交通省の告示「建設業法第二十七条の二十三第三項の経営事項審査の項目及び基準を定める件」で決まっています。経営状況(Y)は、次の算式で出した経営状況点数(A)から求めます。
経営状況点数(A)= -0.4650×X1-0.0508×X2+0.0264×X3+0.0277×X4+0.0011×X5+0.0089×X6+0.0818×X7+0.0172×X8+0.1906(告示 付録第一)
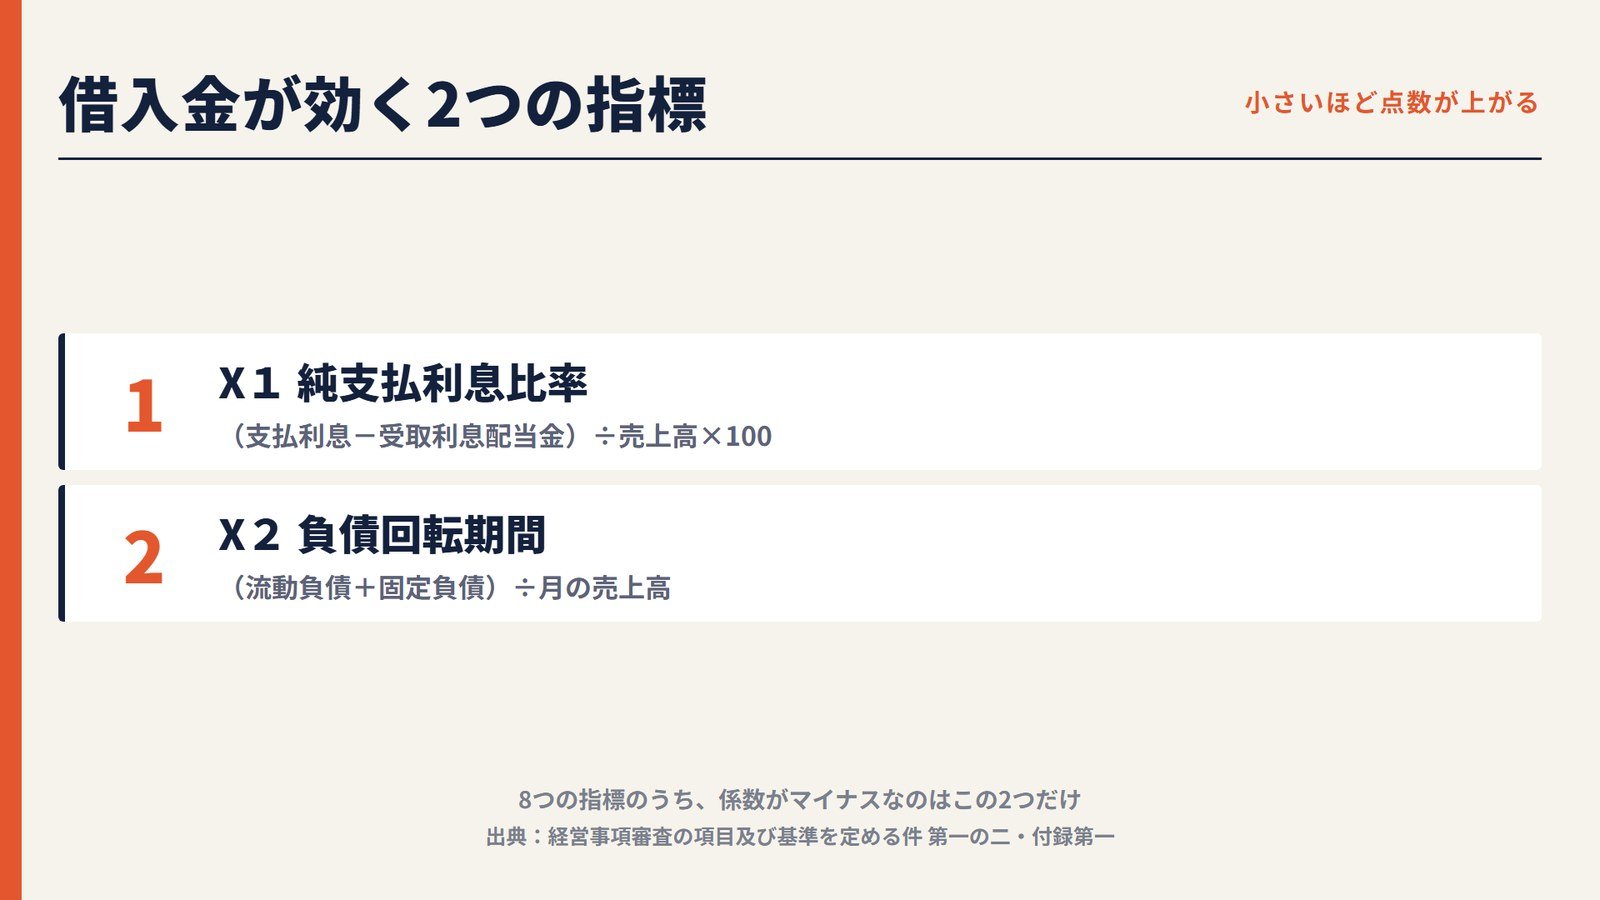
X1は純支払利息比率、X2は負債回転期間、X3は総資本売上総利益率、X4は売上高経常利益率、X5は自己資本対固定資産比率、X6は自己資本比率、X7は営業キャッシュ・フロー、X8は利益剰余金です。経営状況の評点は「167.3×A+583」で、0に満たないときは0とみなします(国土交通省「経営事項審査の事務取扱いについて」)。
X1とX2だけは係数にマイナスが付いています。この2つは、数値が小さいほどY点が上がる指標です。 8つの指標の全体像と点数の幅は、Y点は何点なら良い?で説明しています。
純支払利息比率の計算と、最も良い値
告示は、純支払利息比率を次のように定めています。
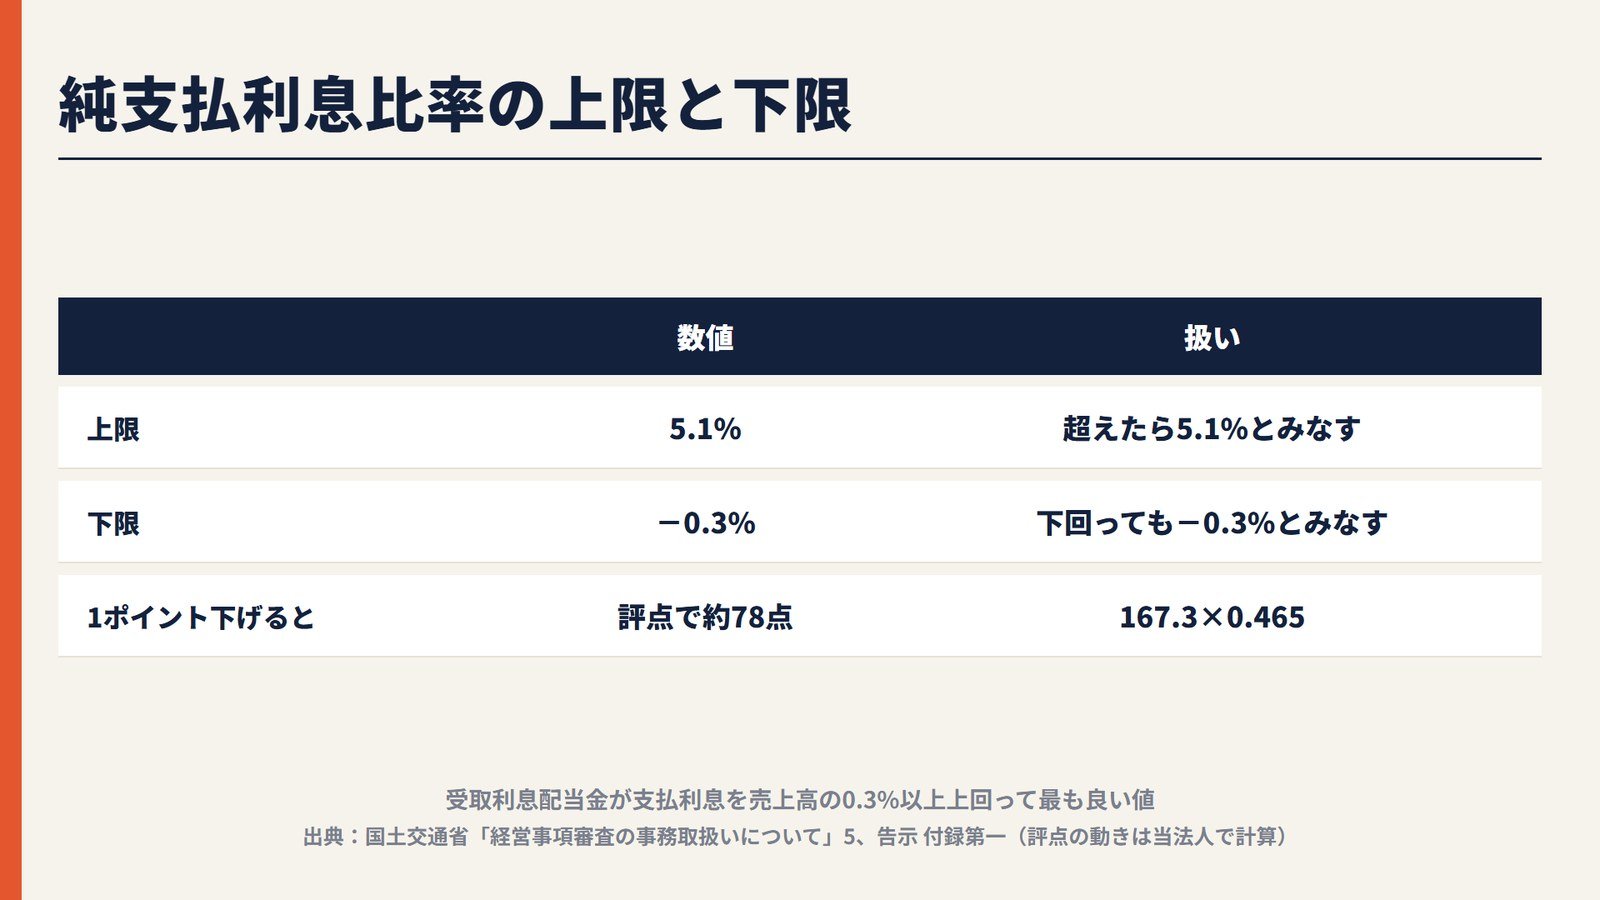
審査対象年における純支払利息比率(審査対象事業年度における支払利息から受取利息配当金を控除した額を審査対象事業年度における売上高(完成工事高及び兼業事業売上高の合計の額をいう。以下同じ。)で除して得た数値を百分比で表したものをいう。)(告示 第一の二の1)
使う数字は、損益計算書の「支払利息」「受取利息配当金」と、売上高(完成工事高と兼業事業売上高の合計)の3つだけです。
数値には上限と下限があります。国土交通省の通知は、5.1%を超えるときは5.1%、マイナス0.3%に満たないときはマイナス0.3%とみなすとしています。係数がマイナスなので、数値が小さいほど点数は上がり、−0.3%より下はいくら小さくしても同じ点数です。
つまり、最も良い値になるのは「純支払利息(支払利息-受取利息配当金)が売上高の−0.3%以下」、言い換えると受取利息配当金が支払利息より、売上高の0.3%分以上多いときです。売上高が2億円の会社なら、受取利息配当金が支払利息を60万円以上上回る状態です。借入金のある会社でこの値まで届くことは多くありませんが、純支払利息比率を1ポイント下げるごとに、経営状況点数は0.465、評点では約78点(167.3×0.465)動きます。
支払利息を減らすのが正攻法です
支払利息を減らすには、借入金の残高を減らすか、金利の低い借入に借り換えることになります。借入金を減らすと、次の負債回転期間、総資本売上総利益率(総資本が小さくなる)、自己資本比率にも効きます。
決算日の直前に、必要のない借入をして残高を膨らませると、その期の負債回転期間と自己資本比率が悪くなります。経審を受ける会社は、決算日の借入残高も点数に入ることを意識しておくのが大切です。
貸付金の利息が「雑収入」に入っていないか
建設業の財務諸表の勘定科目は、国土交通大臣が定める分類によります(様式第十五号の記載要領)。純支払利息比率に使うのは、損益計算書の営業外収益の「受取利息配当金」です。
役員や関係会社への貸付金の利息が、税務申告用の決算書で「雑収入」に入っていることがあります。雑収入のままだと、純支払利息比率の計算に入りません。当法人では、建設業の財務諸表を作るときに、こうした利息を受取利息配当金に入れられないかを確かめています。
貸借対照表に短期貸付金・長期貸付金があるのに、損益計算書に受取利息が見当たらないときは、利息をどの科目で受けているかを総勘定元帳で確かめます。
負債回転期間は「負債の合計÷月の売上高」
告示は、負債回転期間を次のように定めています。
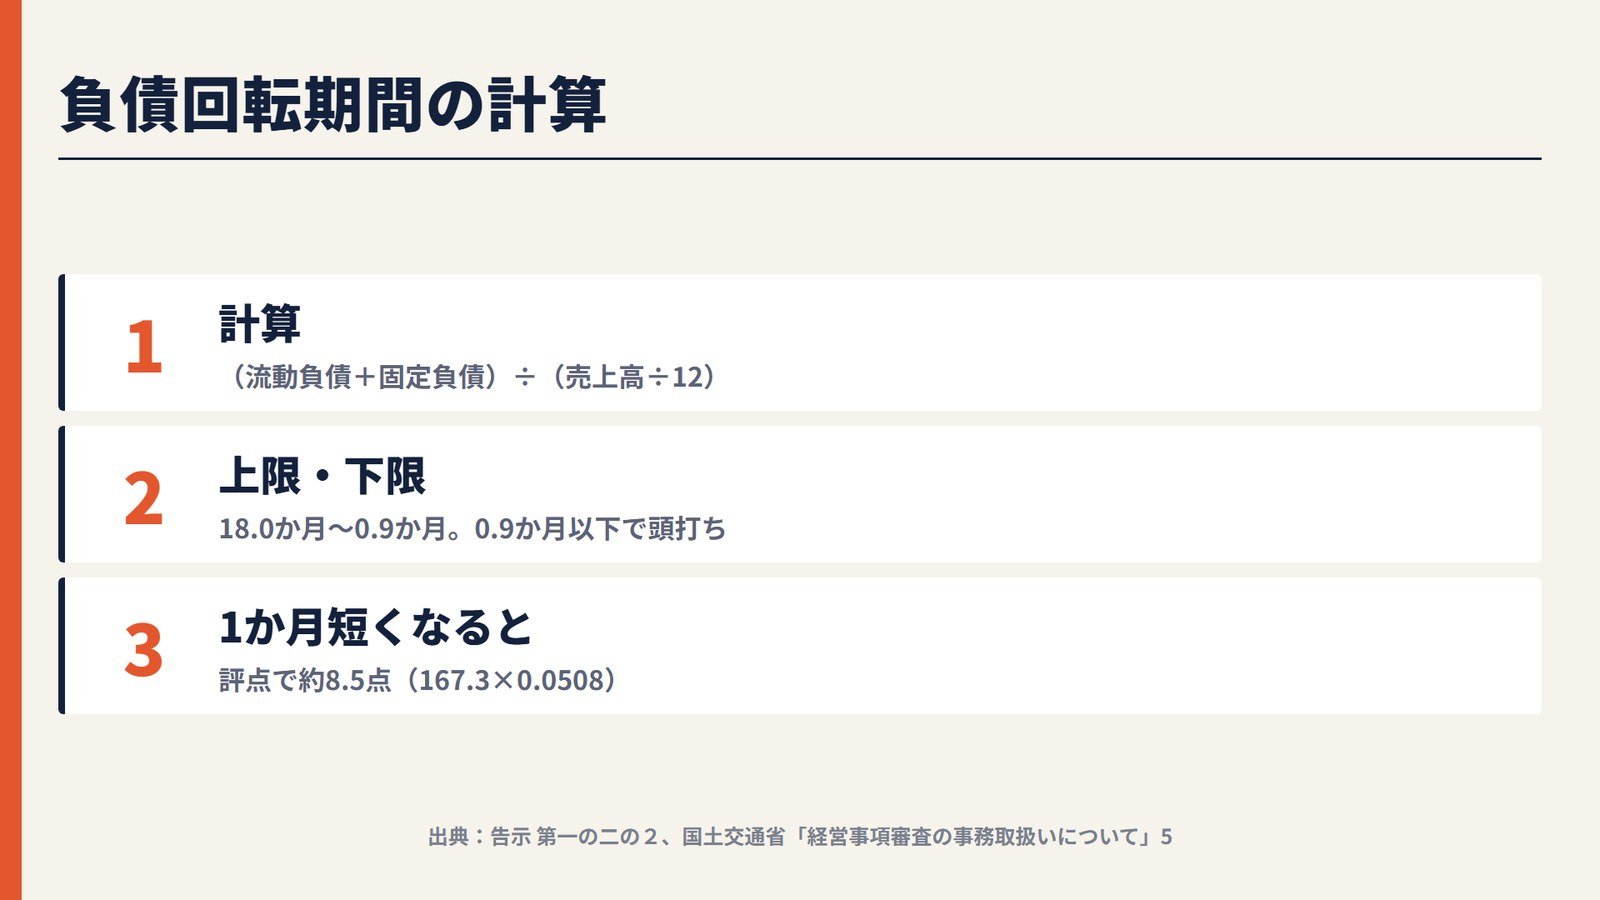
審査対象年における負債回転期間(基準決算における流動負債と固定負債の合計の額を審査対象事業年度における一月当たり売上高(売上高の額を十二で除した額をいう。)で除して得た数値をいう。)(告示 第一の二の2)
国土交通省の通知では、18.0を超えるときは18.0、0.9に満たないときは0.9とみなします。 負債回転期間はマイナスにはならない指標で、小さいほど点数が上がり、0.9か月以下で頭打ちです。月の売上高が1,000万円の会社なら、負債の合計が900万円以下のときに最も良い値になります。
負債の合計には、借入金だけでなく、工事未払金・未払金・未成工事受入金なども入ります。負債回転期間が1か月短くなるごとに、評点は約8.5点(167.3×0.0508)動きます。
資本性借入金は、負債から外して自己資本に足せます
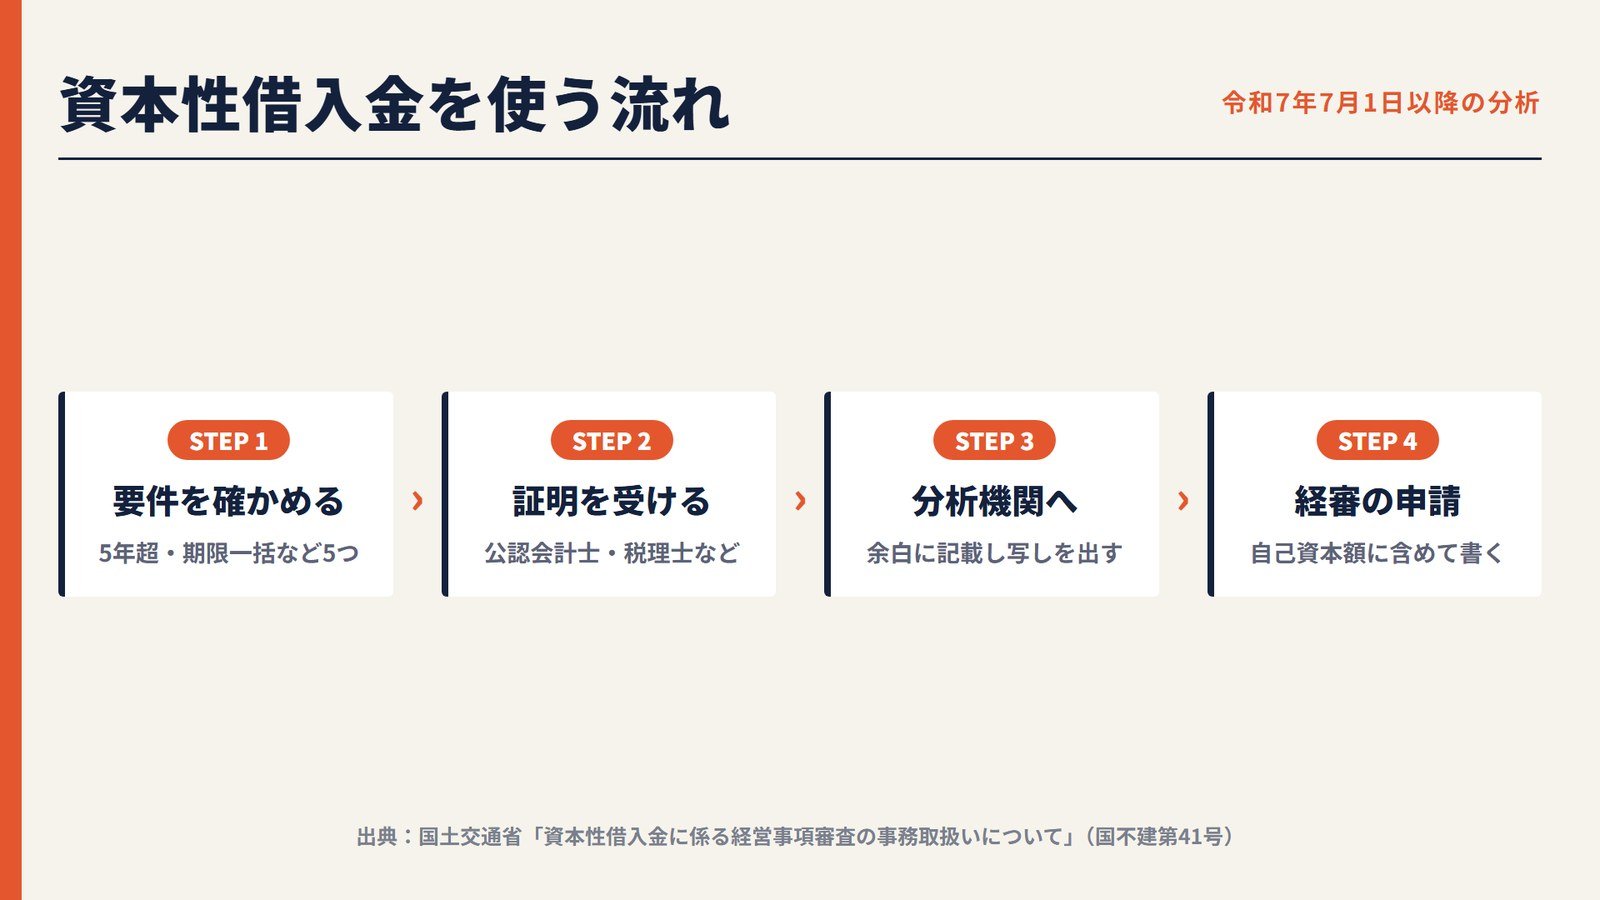
国土交通省は、令和7年6月25日の通知(国不建第41号)で、「資本性借入金」の額を負債の合計から控除し、自己資本の額に加算できる扱いを定めました。対象は、審査基準日が令和7年3月31日以降で、かつ令和7年7月1日以降に経営状況分析を申請する者です(単独決算で申請する者に限ります)。
資本性借入金に当たるのは、次の要件を全部満たす借入金です(同通知)。
- 償還期間が5年を超えること
- 期限一括償還であること
- 配当可能利益に応じた金利設定であること(業績連動型が原則)
- 法的破綻時の劣後性が確保されていること(または、少なくとも法的破綻に至るまでの間、他の債権に先んじて回収されない仕組みがあること)
- 貸出主が金融機関(政府系を含む)であること、または通知の別紙に挙げた制度による借入であること
別紙には、日本政策金融公庫の「挑戦支援資本強化特例制度」「新型コロナウイルス感染症対策挑戦支援資本強化特別貸付制度」「災害対応型劣後ローン」などが挙がっています。残存期間が5年未満になった資本性借入金は、1年ごとに20%ずつ、自己資本とみなす部分が減ります。
控除・加算できるのは、負債回転期間(負債から控除)、自己資本対固定資産比率と自己資本比率(自己資本に加算)、経営規模(X2)のうち自己資本額(X21)です(国土交通省の概要資料)。
使うには、公認会計士などの証明が要ります
資本性借入金の扱いを受けるには、国土交通省の様式「『資本性借入金』該当証明書」で、公認会計士・税理士、登録経理試験の1級に合格した者、登録経理講習の1級を受けた者などに証明してもらいます(通知の3。建設業法施行規則第18条の3第3項第2号に掲げる者のうち、通知が定める者)。経営状況分析の申請書の余白に「資本性借入金 ○○○円」と書き、証明書の写しと借入の契約書の写しを分析機関に出します。登録経理試験の1級の合格者や登録経理講習の1級の修了者が証明したときは、その合格証または修了証の写しも出します。経営規模等評価の申請では、自己資本額を資本性借入金を含めた額で書き、証明書の写しを付けます。熊本県の経営事項審査申請の手引き(令和8年7月版)でも、該当する会社は分析機関に出した証明書を提出書類に入れることになっています。
コロナ禍などで日本政策金融公庫の資本性ローンを借りた会社は、該当するかを一度見ておく価値があります。
よくある質問
支払利息がゼロなら、純支払利息比率は満点ですか
満点ではありません。支払利息も受取利息配当金もゼロなら、純支払利息比率は0%です。最も良い値は−0.3%なので、受取利息配当金が支払利息を売上高の0.3%以上上回らないと、頭打ちの点数には届きません。
決算日の直前に借入を返して、決算後にまた借りてもよいですか
当法人では、点数のために借入を動かすことはおすすめしません。負債回転期間と自己資本比率は決算日の残高で計算しますが、決算日だけ残高を減らして決算後に借り直すと、資金繰りを崩すおそれがあります。点数のために見直すなら、要らない借入を残していないか、決算の直前に要らない借入をしていないか、という本来の借入の整理から考えます。
資本性借入金は、熊本県の経審でも使えますか
使えます。国土交通省の通知は都道府県の建設業主管部局にも出されていて、熊本県の手引き(令和8年7月版)の提出書類にも「経営状況分析機関に提出した『資本性借入金』該当証明書(該当者のみ)」が入っています。
出典・参考
- 建設業法第二十七条の二十三第三項の経営事項審査の項目及び基準を定める件(令和8年国交省告示第262号による改正まで)(日本建設業連合会の掲載)…第一の二、付録第一
- 経営事項審査の主な改正内容(令和8年2月6日公布)※令和8年7月1日施行(国土交通省)…「経営事項審査の事務取扱いについて」5 経営状況、別紙1の5
- 資本性借入金に係る経営事項審査の事務取扱いについて(令和7年7月1日)(国土交通省)…通知(国不建第41号)、概要、該当証明書の様式
- 建設業法施行規則別記様式第十五号及び第十六号の国土交通大臣の定める勘定科目の分類(国土交通省)…受取利息配当金
- 建設業許可の申請書等について(熊本県)…財務諸表の様式、様式第十五号の記載要領
- 令和8年度(2026年度)経営事項審査の実施について(熊本県)…経営事項審査申請の手引き(令和8年7月版)
まとめ
- Y点の8つの指標のうち、純支払利息比率と負債回転期間は、数値が小さいほど点数が上がります
- 純支払利息比率は−0.3%で頭打ちです。受取利息配当金が支払利息を売上高の0.3%以上上回って、初めて最も良い値になります
- 貸付金の利息が雑収入に入っていたら、受取利息配当金に入れられないかを確かめます。雑収入のままだと純支払利息比率の計算に入りません
- 負債回転期間は「負債の合計÷月の売上高」で、0.9か月以下で頭打ちです。決算日の借入残高がそのまま効きます
- 要件を満たす資本性借入金は、令和7年7月1日以降の経営状況分析から、負債から外して自己資本に足せます。公認会計士・税理士、登録経理試験・登録経理講習の1級の者などの証明が要ります
熊本県内どこからでもお受けしています。書類のやりとりは郵送とLINEでできます。受付は平日10:00〜17:00です。
関係する手続きは、経営事項審査(経審)のページで、要件・必要書類・費用・流れをまとめています。
コメント