「税理士さんの決算書の科目をそのまま写して、建設業の財務諸表を作っています。それで問題ありませんか」
熊本で事業年度終了届(決算変更届)や経審の書類を自社で作っている建設会社から、こうしたご質問をいただきます。
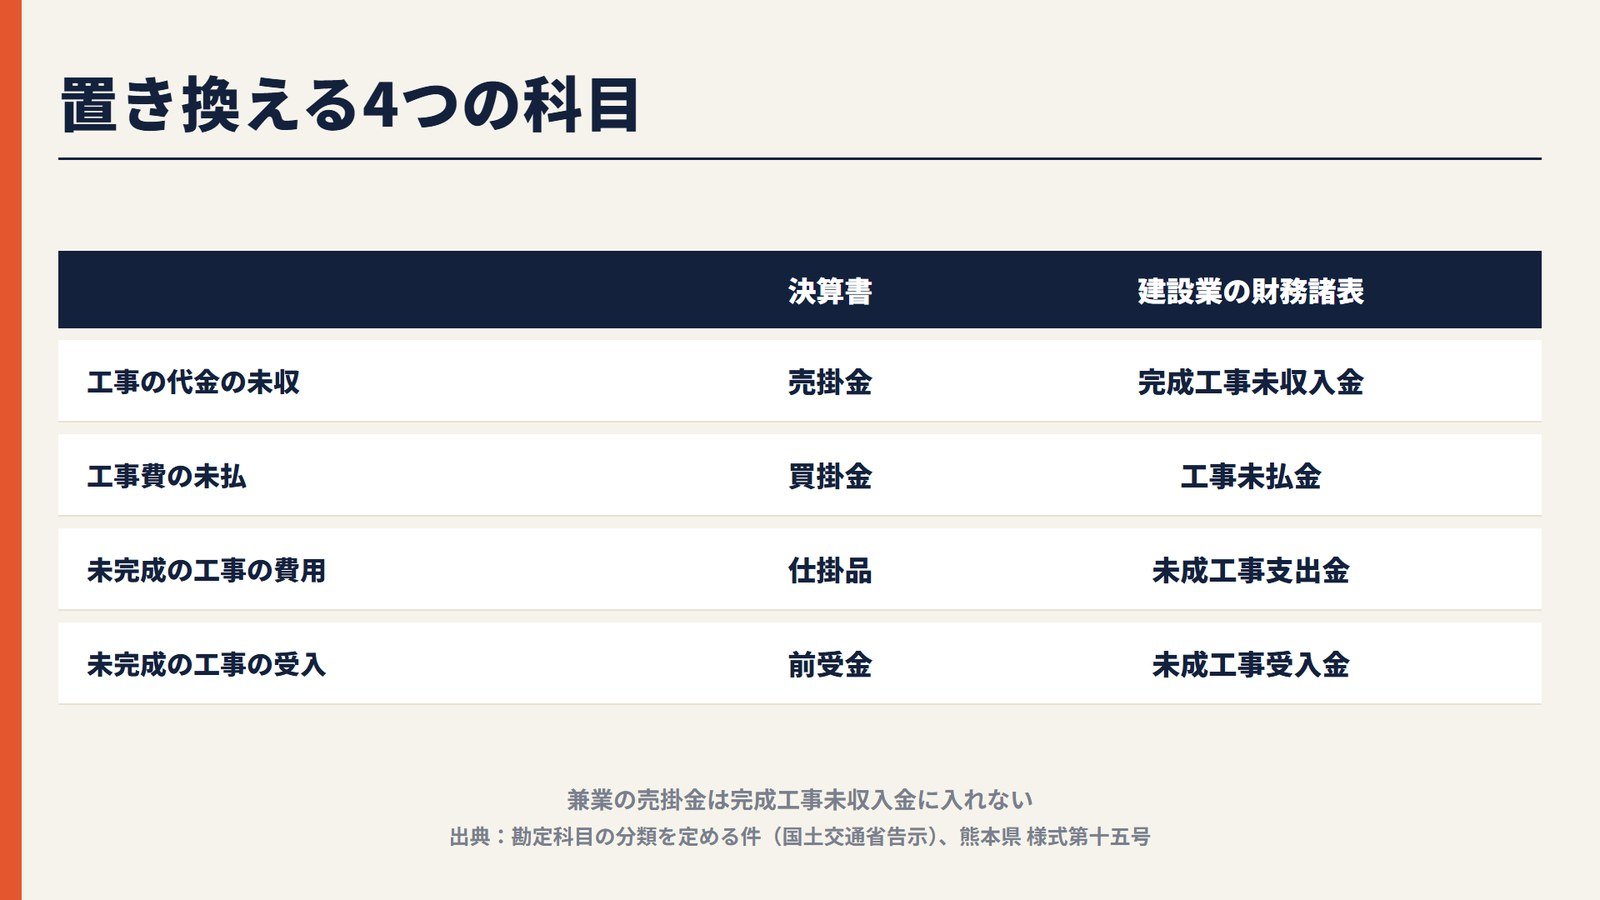
結論から書きます。建設業の財務諸表には「売掛金」「買掛金」という科目がありません。 工事の代金の未収分は「完成工事未収入金」、工事費の未払分は「工事未払金」、まだ終わっていない工事にかかった費用は「未成工事支出金」、まだ終わっていない工事で受け取った代金は「未成工事受入金」に置き換えます。経審のY点の「営業キャッシュ・フロー」は、この4つの科目(と受取手形・支払手形・材料貯蔵品・貸倒引当金)の増減から計算するので、決算書の科目名のまま書くと、点数が実態とずれます。
この記事では、決算書から建設業の財務諸表へ置き換える科目と、置き換えがなぜ点数に効くのか、減価償却実施額の拾い方を、建設業法施行規則の様式と国土交通省の告示・通知にそって説明します。
この記事のポイント
- 建設業の財務諸表(貸借対照表=様式第十五号、損益計算書=様式第十六号)の勘定科目は、国土交通大臣が定める分類によります
- 様式第十五号には「売掛金」「買掛金」「仕掛品」「前受金」の科目がありません。完成工事未収入金・工事未払金・未成工事支出金・未成工事受入金に置き換えます
- 経審のY点の営業キャッシュ・フローは、経常利益に減価償却実施額を足し、法人税等を引いたうえで、受取手形+完成工事未収入金(売掛債権)、支払手形+工事未払金(仕入債務)、未成工事支出金+材料貯蔵品(棚卸資産)、未成工事受入金(受入金)の前期からの増減を使います
- 減価償却実施額は、販売費及び一般管理費の減価償却費だけでなく、完成工事原価・未成工事支出金・兼業事業売上原価に入っている減価償却費も合わせた額です
財務諸表の科目は、国土交通大臣が決めています
建設業許可を受けた会社が毎年出す事業年度終了届や、経審の前に受ける経営状況分析では、税務申告用の決算書ではなく、建設業法施行規則の様式で作った財務諸表を使います。熊本県が掲載している様式第十五号(貸借対照表)の記載要領には、次のように書かれています。
2 勘定科目の分類は、国土交通大臣が定めるところによること。(様式第十五号 記載要領)
この「国土交通大臣が定めるところ」が、告示「建設業法施行規則別記様式第十五号及び第十六号の国土交通大臣の定める勘定科目の分類を定める件」です。決算書の科目名を写すのではなく、この分類にそって科目を振り直すのが、建設業の財務諸表づくりです。
決算書の科目から、置き換える4つの科目
熊本県の様式第十五号(法人用)の流動資産には、現金預金・受取手形・完成工事未収入金・有価証券・未成工事支出金・材料貯蔵品・短期貸付金・前払費用などが並び、流動負債には支払手形・工事未払金・短期借入金・未払金・未払費用・未払法人税等・未成工事受入金・預り金などが並んでいます。「売掛金」「買掛金」の欄はありません。
告示の分類は、4つの科目を次のように定めています。
| 決算書でよく見る科目 | 建設業の財務諸表の科目 | 告示の分類の摘要(要旨) |
|---|---|---|
| 売掛金(工事の代金) | 完成工事未収入金 | 完成工事高に計上した工事に係る請負代金の未収額 |
| 買掛金(工事の費用) | 工事未払金 | 工事費の未払額(工事原価に算入されるべき材料貯蔵品購入代金等を含む) |
| 仕掛品・未成工事支出金 | 未成工事支出金 | 引渡しを完了していない工事に要した工事費並びに材料購入、外注のための前渡金、手付金等 |
| 前受金 | 未成工事受入金 | 引渡しを完了していない工事についての請負代金の受入高 |
建設業以外の事業(兼業)の売掛金は、完成工事未収入金には入れません。様式第十五号の記載要領では、兼業の営業取引に係る資産は、内容を示す適当な科目で書きます(資産の総額の100分の5以下なら、同じ性格の科目に含めて書けます)。
置き換えないと、営業キャッシュ・フローが正しく計算されません
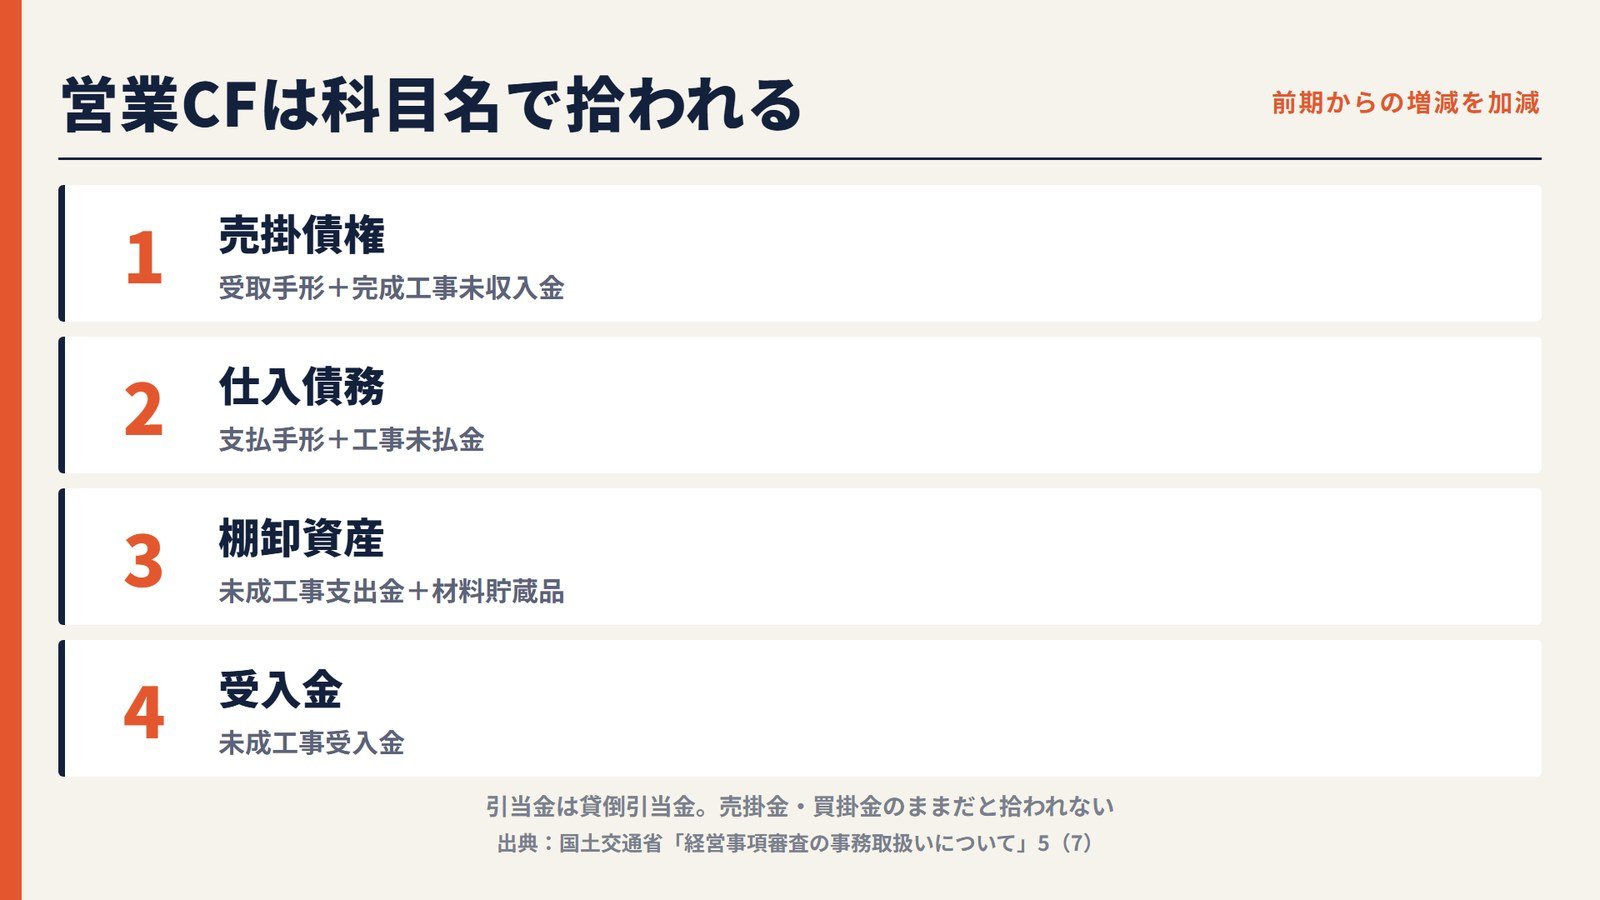
経審のY点の8つの指標のひとつ「営業キャッシュ・フロー」(X7)は、国土交通省の通知で次のように計算します。
- 経常利益に減価償却実施額を足し、法人税、住民税及び事業税を引きます
- そこに、次の5つの「前期から当期への増減額」を加減します
- 引当金=貸倒引当金
- 売掛債権=受取手形と完成工事未収入金の合計(電子記録債権は受取手形に含む)
- 仕入債務=支払手形と工事未払金の合計(電子記録債務は支払手形に含む)
- 棚卸資産=未成工事支出金と材料貯蔵品の合計
- 受入金=未成工事受入金
- 出た額を1億で割り、当期と前期の平均を取ります(15.0を超えるときは15.0、−10.0に満たないときは−10.0とみなします)
通知は、売掛債権や仕入債務を財務諸表の科目名で決めています。決算書のまま「売掛金」「買掛金」として扱い、完成工事未収入金・工事未払金に入れないと、その金額は売掛債権・仕入債務として拾われません。前期から当期にかけての増減が営業キャッシュ・フローに入らず、点数が実態とずれます。
前の期と当期で科目の書き方が違う場合も同じです。前期は完成工事未収入金に入れたのに当期は売掛金のまま、という書き方をすると、その差が増減として計算に入ってしまいます。毎期、同じ分類で書くことが大切です。
減価償却実施額は、原価に入っている分も拾います
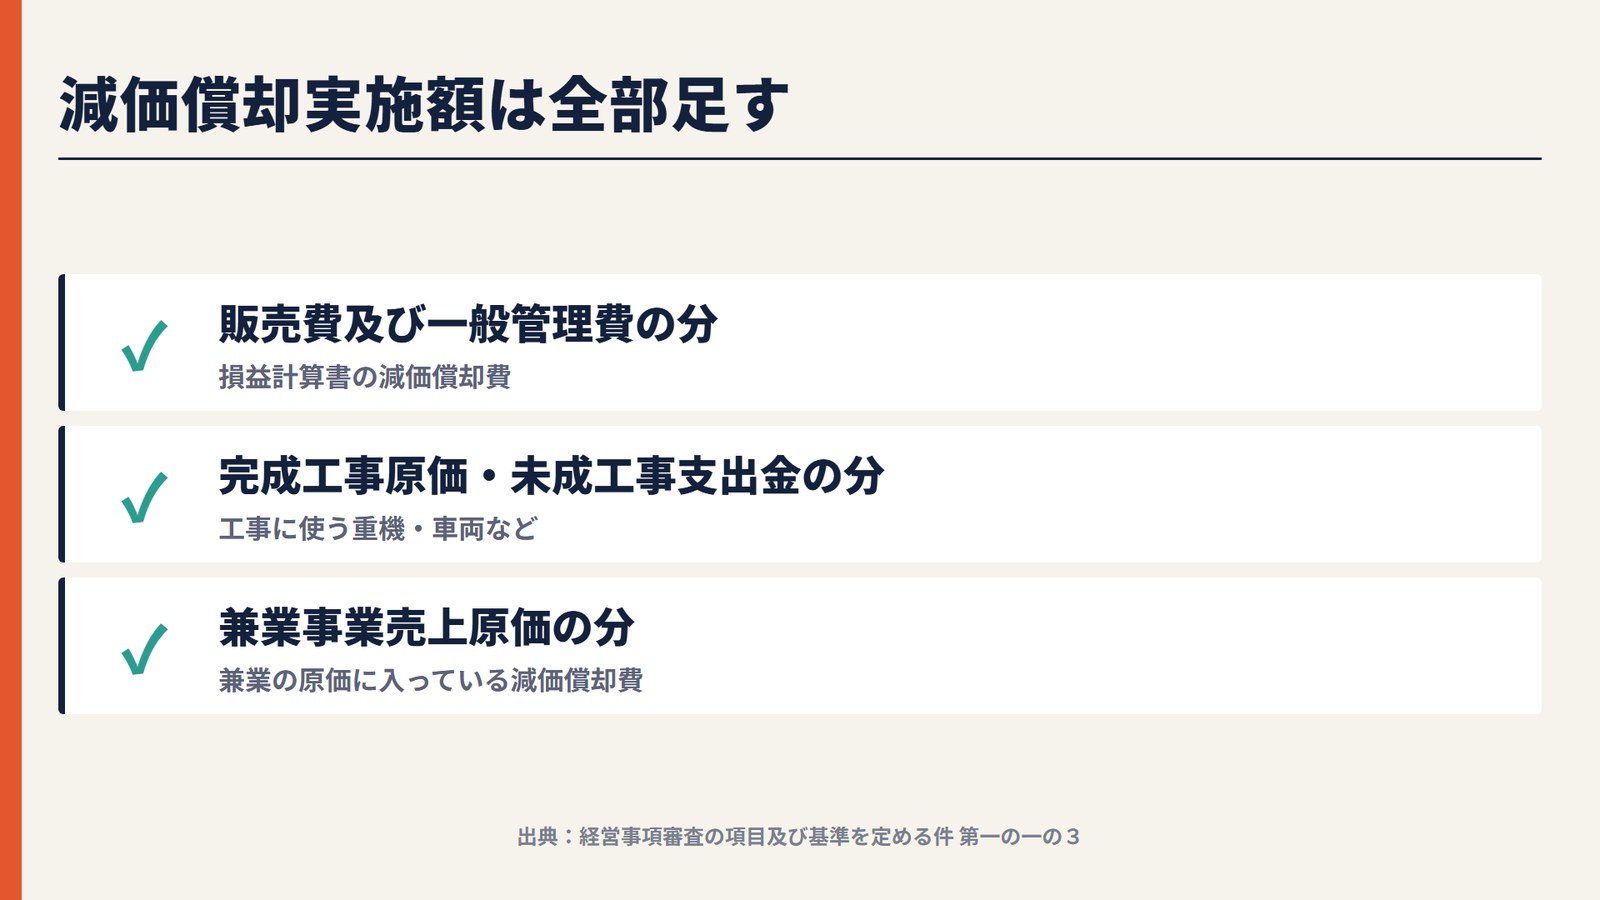
減価償却実施額は、経営状況分析申請書(様式第二十五号の十一)に当期と前期の額を書く欄があります。告示は、減価償却実施額を次のように定めています。
審査対象事業年度における未成工事支出金に係る減価償却費、販売費及び一般管理費に係る減価償却費、完成工事原価に係る減価償却費、兼業事業売上原価に係る減価償却費その他減価償却費として費用を計上した額(告示 第一の一の3)
損益計算書の販売費及び一般管理費の「減価償却費」だけを書くと、工事に使う重機・車両の減価償却費(完成工事原価報告書の経費や未成工事支出金に入っているもの)が漏れます。減価償却実施額は、Y点の営業キャッシュ・フローのほか、経営規模(X2)の「利払前税引前償却前利益」(営業利益+減価償却実施額)にも使われます。
税務申告書の減価償却の明細や、完成工事原価の内訳を見て、費用に入れた減価償却費を全部足した額を書きます。
受取利息・支払利息も、分類にそって振り直します
損益計算書の営業外収益の「受取利息配当金」と営業外費用の「支払利息」は、Y点の純支払利息比率に使います。貸付金の利息が決算書で雑収入に入っているときは、受取利息配当金に入れられないかを確かめます。くわしくはY点を上げるにはで説明しています。
よくある質問
税理士さんの決算書の科目名を、建設業用に変えてしまってよいのですか
建設業の財務諸表は、建設業法施行規則の様式と国土交通大臣が定める勘定科目の分類で作るものなので、科目を振り直すのが正しい作り方です。金額の合計は決算書と変わりません。科目の中身(工事の代金か、兼業の代金か)は、決算書の内訳書や元帳を見て分けます。
工事の売掛金と兼業の売掛金が、決算書でひとつになっています
勘定科目の内訳書や元帳で、工事の請負代金の未収分と、それ以外の未収分を分けます。工事の分は完成工事未収入金、兼業の分は内容を示す科目(金額が資産の総額の100分の5以下なら同じ性格の科目に含めて書けます)にします。
事業年度終了届はもう出しました。科目が違っていたら直せますか
経審の点数に関わるのは、経営状況分析の申請に使う財務諸表です。すでに出した財務諸表の科目がずれていた場合、どこから直すかは、出した書類と分析の時期を見て決めます。
出典・参考
- 建設業許可の申請書等について(熊本県)…財務諸表(法人用)様式第十五号・第十六号、様式第十五号の記載要領
- 建設業法施行規則別記様式第十五号及び第十六号の国土交通大臣の定める勘定科目の分類(国土交通省)…完成工事未収入金・工事未払金・未成工事支出金・未成工事受入金
- 経営事項審査の主な改正内容(令和8年2月6日公布)※令和8年7月1日施行(国土交通省)…「経営事項審査の事務取扱いについて」5(7)営業キャッシュ・フローの額
- 建設業法第二十七条の二十三第三項の経営事項審査の項目及び基準を定める件(日本建設業連合会の掲載)…第一の一の3(減価償却実施額)、第一の二の7
- 申請書類等のダウンロード(国土交通省)…経営状況分析申請書(様式第二十五号の十一)
まとめ
- 建設業の財務諸表の科目は、国土交通大臣が定める分類によります。決算書の科目名をそのまま写しません
- 売掛金は完成工事未収入金、買掛金は工事未払金、仕掛品は未成工事支出金、前受金は未成工事受入金に置き換えます。兼業の分は分けます
- 経審のY点の営業キャッシュ・フローは、これらの科目の前期からの増減で計算します。科目がずれると、点数も実態とずれます
- 減価償却実施額は、販売費及び一般管理費の分だけでなく、完成工事原価・未成工事支出金・兼業事業売上原価に入っている分も合わせた額です
熊本県内どこからでもお受けしています。書類のやりとりは郵送とLINEでできます。受付は平日10:00〜17:00です。
関係する手続きは、事業年度終了届(決算変更届)と経営事項審査(経審)のページで、必要書類・費用・流れをまとめています。
コメント